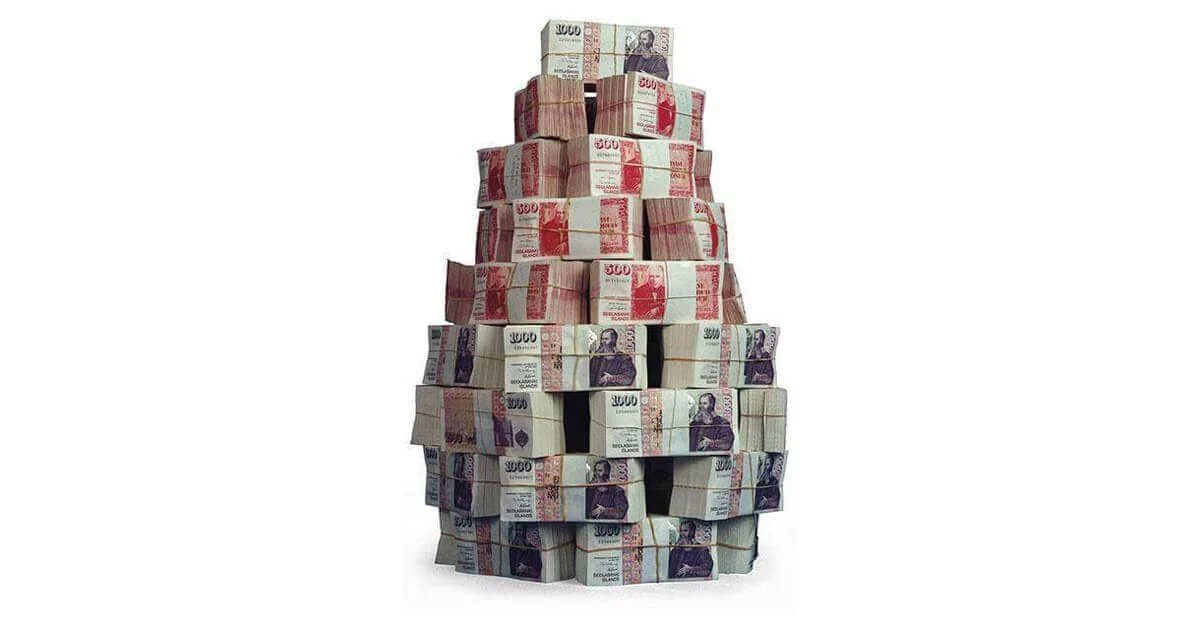
Ein helsta krafa dagsins er að verðtrygging verði afnumin og jafnvel bönnuð. Ég óttast þessa umræðu því afnám verðtryggingar, að öllu öðru óbreyttu, er í besta falli barbabrella sem skiptir almenna skuldara tiltölulega litlu máli og í versta falli er verið að slá ryki í augu fólks með því að leiða umræðuna frá því sem raunverulega kom okkur á kaldan klaka. Eins og umræðan hefur þróast mætti halda að kreppan, skuldir heimilanna og dvínandi kaupmáttur þjóðarinnar sé verðtryggingunni að kenna. Þetta er allt rangt.
Umræðan um verðtrygginguna er orðin svo heit að þeir sem efast um að afnám hennar sé einhver töfralausn eru sakaðir um að verja hagsmuni bankamanna og auðvaldsins. Þeir sem tala hæst segja að afnám verðtryggingar sé eitt mikilvægasta ef ekki mikilvægasta réttlætismál nútímans og ljóst er að það verður mikill þrýstingur á stjórnmálamenn fyrir næstu kosningar að sjá til þess að verðtryggingin verði afnumin.
Ég fæ ekki betur séð en að umræðan um afnám verðtryggingar sé mikið til byggð á misskilningi og popúlisma. Misskilningurinn felst meðal annars í eftirfarandi fullyrðingum:
- Hrunið, skuldavandi þjóðarinnar og kaupmáttarrýrnun er verðtryggingunni að kenna.
- Með afnámi verðtryggingar verði skuldir sjálfkrafa felldar niður aftur í tímann.
- Íslendingar fá skyndilega aðgang að ódýrari lánum ef verðtrygging verður afnuminn.
Þetta er allt vitleysa. Orsök hrunsins má rekja til bóluhagkerfis sem myndaðist í kjölfar einkavæðingar bankanna, loforðum stjórnmálaflokka um 90% húsnæðislán (sem var glórulaus bóluhvetjandi aðgerð), skorti á reglum um bankaviðskipti, eftirlitsleysi og almenn frjálshyggjuvæðing samfélagsins.
Ekki er hægt, með valdboði, að afnema lán aftur í tímann án þess að brjóta eignarréttarákvæði stjórnarskrárinnar. Hugsanlega er sanngjarnt og jafnvel nauðsynlegt koma til móts við fólk í skuldavanda með einhverjum hætti (mun fjalla um það síðar) en afnám verðtryggingar hefur ekkert með niðurfellingu lána að gera.
Ef verðtryggð lán verða bönnuð munu Íslendingar ekki skyndilega fá ódýr óverðtryggð lán. Verðtryggingin er ekkert nema leið til að viðhalda verðmæti peninga í verðbólgu. Enda vill enginn lána öðrum tíu þúsund krónur í dag og fá svo sömu upphæðina greidda til baka eftir nokkur ár ef verðgildi upphæðarinnar hefur hrapað í millitíðinni vegna verðbólgu. Þetta segir sig sjálft. Ef lánveitendur geta ekki tryggt sig fyrir verðbólgu með verðtryggingu þá bjóða þeir í staðinn upp á lán með hærri breytilegum vöxtum. Afborganir af slíkum lánum geta hækkað gríðarlega á stuttum tíma í verðbólguskoti. Svo mikið að venjulegur launamaður getur ekki borgað af slíkum lánum.
Sama hversu menn tauta og raula þá er verðbólgan vandamálið og það skiptir máli að við erum að nota einn minnsta gjaldmiðil í heimi sem hefur verið misnotaður af stjórnvöldum alltof lengi.
Afnám verðtryggingar, popúlismi og ritskoðun
Á Facebook má finna hópinn „Nú er nóg komið – Réttlæti strax og verðtrygginguna burt!“ þar sem birtar eru greinar og færslur gegn vondu verðtryggingunni. Um tólf þúsund manns eru skráðir í hópinn þegar þetta er skrifað. Á síðunni er nánast eingöngu neikvæð umræða um verðtrygginguna og skýlaus krafa um að hún verði afnuminn. Þar sem ég, aumur iðjuþjálfinn, skil ekki hvernig afnám verðtryggingar, eitt og sér, getur bætt lífskjör á Íslandi ákvað ég að senda inn einfalda spurningu inn á þennan hóp (sem ég var skráður í að mér forspurðum). Spurningin hljóðaði einhvern veginn svona:
„Getur einhver útskýrt fyrir mér hvernig einstaklingar yrðu betur settir ef verðtrygging yrði afnumin eða jafnvel bönnuð, að öllu öðru óbreyttu?“
Ljóst var á þeim svörum sem ég fékk að sumir sem þarna skrifuðu vissu lítið um hvað verðtrygging snýst og töluðu einfaldlega um að afnám hennar væri réttlætismál. Flestir sem svöruðu sögðu þó að það þyrfti að gera ýmislegt annað en að afnema verðtrygginguna. Hvað þetta annað á að vera var mjög mismunandi eftir því hver svaraði. Sumir tala um að það þurfi að umbylta peningakerfinu og fá góðar undirtektir. Aðrir neita því staðfastlega að hækkun verðtryggðra lána hafi nokkuð að gera með þá staðreynd að við erum með einn minnsta gjaldmiðil í heimi.
Flestir sem reyndu að svara spurningu minni virtust sammála um að afnám verðtryggingar („með einu pennastriki“) myndi ekki leysa neitt sem er laukrétt. Ég spurði því hvort það væri ekki ákveðinn blekkingarleikur að krefjast þess að afnema verðtrygginguna eins og afnámið eitt og sér hefði einhverjar góðar afleiðingar fyrir íslenska þjóð? Ég spurði hvort ekki væri mikilvægt að hópur sem þessi hefði þá einhverjar skýrar og raunhæfar leiðir um hvað annað þyrfti að gera?
Ritskoðaður af hagfræðingi og uppnefndur rassálfur í leiðinni
Þessar hugleiðingar fóru í taugarnar á hagfræðingnum Ólafi Arnarsyni, sem mér skilst að sé einn stofnandi hópsins. Hann kallaði mig rassálf og spammara á meðan aðrir sökuðu mig um að styðja auðvaldið, að vera skuldlaus (sem hljómaði eins og glæpur) og að hafa hagnast á rányrkjunni. Varla þarf að taka fram að ég er saklaus af þessu öllu. Ólafur tók sig svo til og eyddi spurningu minni og þeirri umræðu sem hafði skapast um hana. Þetta kalla ég ritskoðun á háu stigi.
Auðvitað má gagnrýna verðtryggð lán með ýmsum hætti. Lánveitendur hafa ekki lagt mikið á sig til að útskýra fyrir lántakendum hversu mikið lánin geta hækkað ef krónan fellur skyndilega og færa má rök fyrir því að bankar séu tvítryggðri með verðtryggingu.
Það sem eftir stendur er að afnám verðtryggingar er engin töfralausn og getur beinlínis reynst stórhættulegt að banna þessa tegund lána að öllu öðru óbreyttu. Skuldavandi heimilanna og kaupmáttarrýrnun er til komin vegna þess að hér varð hrun og hér varð hrun vegna þess að hér fékk að blása út bóluhagkerfi.
Þar bera glórulausar aðgerðir frjálshyggjumanna mikla ábyrgð. Frjálshyggjumenn úr ýmsum flokkum einkavæddu bankana í flýti um leið og þeir hötuðust út í allt eftirlit með fjármálakerfinu. Síðast en ekki síst myndaðist bóluhagkerfið út af fáránlegum kosningaloforðum þeirra sem vildu bjóða upp á 90% húsnæðislán sem án efa er ein helsta ástæða þess að hér varð gríðarleg húsnæðisbóla sem að lokum sprakk.
Dásamlegt er svo að sömu flokkar, og nokkrir fylgihnettir þeirra, lofa nú að bjarga heimilunum með nýjum glórulausum kosningaloforðum. Töfralausnum sem auðveldlega geta valdið nýju hruni.
Skoða 14 athugasemdirFela athugasemdir
Hvert fóru allar athugasemdirnar?
Sko.
Þetta er allt rétt hjá þér, svo langt sem það nær, þ.e.a.s. þessar 3 ástæður sem þú nefnir að fólk ætli að afnám verðtryggingar muni áorka gera alls ekki það.
En það er ekki aðal ástæðan fyrir því að verðtryggingu verður að afnema af almennum neytendalánum. Hún er sú að verðtryggingin er bæði verðbólgu- og bólumyndandi. Þetta hefur verið rætt nokkrum sinnum í gegnum árin en loksins fór einhver og skoðaði þessi mál útfrá lögmálum dreifðra (og flókinna) kerfa:
Þú ert alveg með þetta Sigurður. Allt hárrétt hjá þér.
Alveg sammála þér OG finnst ógeðslega fyndið að kalla einhvern rassálf!
Fari þjóðin frá þessum undirmálslánum sem verðtryggð lán eru og yfir í nýtt kerfi þar sem flestir eru með breytilega vexti, sumir fasta vexti... en allir verndaðir með vaxtaþaki upp á segjum um 5% - þá eru allar líkur á að við náum loks tökum á verðbólgunni. Þá fara stýrivextir að bíta eins og þeir eiga að gera í hagkerfi undir stjórn. Jafnframt þarf að virkja önnur stýritæki seðlabankans eins og útlánaþenslu bankanna (peningamagn í umferð) ofl. ... En það sem er óhjákvæmilegt að gerist við þessar breytingar er að vextir í landinu munu lækka verulega - það er eina rökrétta niðurstaðan sem hlytist af þessum breytingum. http://www.pressan.is/.../hvernig-a-ad-afnema-verdtryggingu
Til umhugsunar "Það sem eftir stendur er að afnám verðtryggingar er engin töfralausn og getur beinlínis reynst stórhættulegt að banna þessa tegund lána að öllu öðru óbreyttu. "
Þessi síða „Nú er nóg komið – Réttlæti strax og verðtrygginguna burt!“ er alveg ljómandi skemmtileg. Ég prófaði að leggja fram spurningu og ekki hefur staðið á svörum sem samanstanda af upphrópunum í stíl við "öreigar allra landa sameinist" ásamt ýmsum frumlegum hagfræðikenningum:)
Finnst ykkur ekki merkilegt að margir þeir sem krefjast þess að verðtrygging verði afnumin vilja helst ekki ræða hvaða áhrif krónan hefur á lífsgæði okkar (þar á meðal á verðtrygginguna)?
Ég sé nú ekki á þessari grein að höfundurinn skilji verðtrygginguna eða bóluhagkerfið eða hrunið frekar en við hin. Hann sniðgengur öll rök gegn verðtryggingunni en fyllir greinina af frösum. Minnist ekkert á möguleika þess að verðtrygging ýti undir verðbólgu og verðbólu íbúða. Ég mundi segja að hann sé það sem kallað er nytsamur sakleysingi.
Eitt af þremur er rétt, lánin verða ódýrari (heildarafborganir lægri) Annað er rangt. Þú segir að ekki sé hægt að afnema lán aftur í tímann? Það er vel hægt ef lánið hefur verið ólöglegt.
Í engu landi í heiminum nema á Íslandi þykjir það sjálfsagt að bankar standi utan við baráttuna við verðbólguna og haldi alltaf sínu með verðtryggingu eða okurvöxtum. Bankar og öll önnur fjármálafyrirtæki eiga að standa í fylkingarbrjósti í baráttunni við verðbólguna annars næst aldrei viðunnandi árangur í þeirri baráttu.
Verðtrygging hefur verið til síðan 1979. Hrunið gerðist eftir að við vorum búin að hegða okkur eins og fífl og skapa eftirlitslaust bankakerfi sem varð 10x stærra en hagkerfið (sama er að gerast á Kýpur núna). Verðtrygging er einkenni á vonlausu krónuhagkerfi, þar sem ónothæfur gjaldmiðill keyrir upp vexti og verðbólgu, sem svo í "krafti" verðtryggingar hlaða skuldum á launfólk sem er með tekjur í óverðtryggðri krónu. Hér spila því saman margir þættir sem er stórt verkefni fyrir stjórnmálamenn að glíma við. Hafa þeir hugrekki til þess?
Málefnanleg grein og þess vegna gott innlegg! Held þó að verðtrygging hafi bóluáhrif og sé að því leyti hluti af orsökinni, þó ekki aðal orsökin. Mikilvægur punktur að það er myntkerfið sem er vandamálið og óverðtryggð lán, sem fjármálastofnanir geta hækkað eftir verðbólgu, eru alls ekki lausn. Böndum þarf að koma á sjálfkrafa hækkun lána.
Athyglisvert að lesa hugvekju Friðriks Jónssonar á eyjunni, tvær málefnanlegar greinar sem benda á sömu frumorsök, bólukerfi, mynt sem verður leikfang og baktryggða þennsluvaka í fjármálakerfinu.
Frábær grein hjá þér! Og þessi hér ekki síðri: http://skodun.is/.../hamstrar-i-hjoli-vilja.../
Alveg merkilegt samt hvernig menn eins og Ólafur Arnarson pistlahöfundur (og reyndar fjölmargir aðrir skoðunarbræður hans) taka hiklaust upp á því að eyða út svörum, athugasemdum og jafnvel heilu grúppunum um leið og einhver ákveður að taka ekki þátt í múgæsingnum og hugsa lengra en: "lánið mitt gæti lækkað".
Atli.